

Swish betalningar
Getswish AB
- 4,3
- 2.00 beoordelingen
- 5.00M
- Downloads
- Free
- Prijs
Screenshots
Swish betalningar Voor- en nadelen
Voordelen
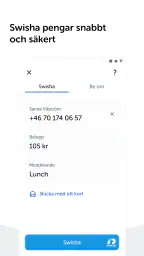
- Geld direct overmaken met alleen een mobiel nummer.
- Werkt dag en nacht, ook in het weekend.
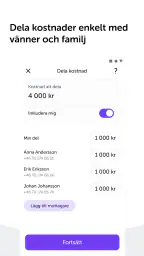
- Handig voor gezamenlijke rekeningen en kleine betalingen.
- Betalingen kunnen eenvoudig worden teruggevraagd of gecontroleerd.
- Ondersteuning voor QR-codes maakt betalen extra snel.
Nadelen
- Beide gebruikers hebben een Zweedse bankrekening en Swish nodig.
- Een Zweeds mobiel nummer is doorgaans vereist voor registratie.
- Zonder internetverbinding kun je geen betaling uitvoeren.
- Transactielimieten verschillen per bank en kunnen beperkend zijn.
- Niet geschikt voor internationale overschrijvingen of vreemde valuta.
 Analyse door All-app
Swish betalningar is een financiële app van Getswish AB die ik vooral zie als een hulpmiddel voor momenten waarop geld overmaken zo snel en eenvoudig mogelijk moet gaan. De belofte klinkt klein, maar in het dagelijks leven maakt juist dat verschil uit: een bedrag terugsturen na een gezamenlijke lunch, een bijdrage voor een cadeau regelen of een betaling afronden zonder eerst allerlei bankgegevens over te typen. Na mijn eerste gebruik voelde de app daardoor minder als een extra financiële bestemming en meer als een vaste tussenstap bij informele betalingen.
De app is gratis en valt onder de categorie financiën. Met een gemiddelde beoordeling van 4,3 uit ongeveer 27 duizend beoordelingen en meer dan 5 miljoen installaties heeft Swish duidelijk een groot publiek gevonden. Dat zegt niet automatisch dat iedereen ermee geholpen is, maar het laat wel zien dat de toepassing voor veel mensen een herkenbaar probleem oplost. De leeftijdsclassificatie PEGI 3 past bij het eenvoudige karakter: er is niets speels of ingewikkelds aan de basisfunctie.
Van eerste indruk naar gewoonte
Ik kijk in deze sectie naar hoe een snelle eerste betaling kan uitgroeien tot een gewoonte, zonder dat Swish daarvoor elke dag aandacht vraagt. Voor mij is de nuttigste test niet hoe vlot ik één keer betaal, maar of ik later nog weet wanneer deze route handiger is dan mijn bankapp. Die afweging brengt me bij de momenten waarop de app echt in mijn routine past.
Waarom de eerste week overtuigt
In de eerste week merk ik vooral hoe weinig denkwerk een mobiele betaling kan vragen wanneer de app goed aansluit op een bestaande gewoonte. Bij een gewone bankoverschrijving moet ik vaak een rekeningnummer zoeken, de naam controleren, een bedrag invoeren en soms nog een omschrijving toevoegen. Swish voelt directer doordat het bedoeld is voor betalingen waarbij de ontvanger al bekend is en het bedrag meestal meteen duidelijk is.
Dat maakt de app sterk in sociale situaties. Stel dat ik met vrienden koffie drink en iemand de rekening voorschiet. In plaats van later te onthouden dat ik nog moet terugbetalen, kan ik mijn deel meteen regelen. Dat voorkomt niet alleen uitstel, maar ook de ongemakkelijke herinnering die daarna nodig kan zijn. Voor kleine, alledaagse bedragen is die snelheid belangrijker dan uitgebreide financiële functies.
De eerste kennismaking is ook prettig omdat Swish geen poging doet om mijn hele financiële leven over te nemen. Ik gebruik het niet als budgetplanner, spaarapp of uitgebreid overzicht van mijn uitgaven. Juist die afbakening werkt in het voordeel van de app: ik open haar wanneer ik een betaling wil uitvoeren en sluit haar daarna weer.
Toch hangt de eerste ervaring sterk af van de omgeving waarin ik de app gebruik. Als de mensen met wie ik vaak betaal Swish ook gebruiken, ontstaat de waarde bijna vanzelf. Wanneer iedereen liever een andere betaalmethode gebruikt, blijft het voordeel beperkt. Dit is dus geen volledig zelfstandige oplossing die in elke situatie beter is dan een bankapp; het nut groeit mee met het netwerk van mensen en organisaties waarmee ik betaal.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De juiste rol naast mijn bankapp
Ik zou Swish niet zien als vervanging van mobiel bankieren. Mijn bankapp blijft de plek voor grotere overschrijvingen, vaste betalingen, rekeningcontrole en andere bankzaken. Swish heeft een smallere rol: snel geld sturen of ontvangen wanneer snelheid en gemak zwaarder wegen dan een uitgebreide administratie.
Dat onderscheid voorkomt verkeerde verwachtingen. Wie één app zoekt voor budgetten, transactiecategorieën, spaarpotten en bankrekeningen, zal hier waarschijnlijk te weinig vinden. Wie vooral een korte route naar een betaling wil, begrijpt sneller waarom Swish prettig kan zijn. De app wint niet door zoveel mogelijk functies aan te bieden, maar door een beperkt probleem zonder veel omwegen te benaderen.
Een praktische tip uit mijn gebruik is om vooraf te bepalen wanneer ik Swish kies en wanneer ik mijn bankapp open. Voor een terugbetaling aan een bekende of een kleine groepsbijdrage is Swish logisch. Voor een betaling die ik later uitgebreid wil terugvinden of koppelen aan mijn eigen financiële administratie, is de gebruikelijke bankoverschrijving soms overzichtelijker. Die keuze maakt de ervaring rustiger en voorkomt dat ik achteraf moet uitzoeken waar een betaling precies thuishoort.
Wat de actuele versie toevoegt aan de beoordeling
De huidige versie is 7.9.0 en de app is beschikbaar vanaf OS-versie 9. Dat maakt de toepassing toegankelijk voor gebruikers die niet met het nieuwste toestel werken. Voor mij is dat relevant omdat een betaalapp vooral betrouwbaar moet blijven op het apparaat dat ik dagelijks gebruik, niet alleen op een modern topmodel.
De app bestaat al sinds 11 december 2012. Die lange aanwezigheid geeft Swish een ander gevoel dan een pas gelanceerde betaaloplossing die nog moet bewijzen of ze een blijvende gewoonte kan worden. Tegelijk betekent een lange geschiedenis niet dat ik elke update automatisch als verbetering ervaar. Bij financiële apps waardeer ik vooral stabiliteit, voorspelbare schermen en een controleerbare betaling. Nieuwe onderdelen zijn pas nuttig als ze de kern niet onrustiger maken.
De waarde na een maand
Na een maand verschuift mijn oordeel van “handig” naar de vraag of ik de app nog vanzelf open. Bij Swish is het antwoord vooral afhankelijk van mijn betaalpatroon. Voor iemand die regelmatig kosten deelt, kleine bedragen terugstuurt of vaak geld ontvangt van bekenden, blijft de app relevant. De tijdwinst herhaalt zich dan vaak genoeg om een vaste plek op de telefoon te rechtvaardigen.
Voor mij zit de terugkerende waarde niet in langdurig rondkijken in de app. Ik heb geen reden om dagelijks mijn financiële gegevens te openen wanneer ik niets hoef te betalen. Dat is eerder een voordeel dan een tekortkoming: de app vraagt geen onderhoudende aandacht om nuttig te blijven. Ze verdient haar plek door op het juiste moment snel beschikbaar te zijn.
Een goed maandelijks gebruiksscenario is een groep die samen activiteiten onderneemt. De ene persoon koopt tickets, een andere betaalt eten en iemand anders regelt vervoer. Met Swish kunnen die losse bedragen afzonderlijk worden teruggestuurd, zonder dat één persoon wekenlang alles moet voorschieten. De beperking is dat dit alleen soepel blijft wanneer iedereen zijn eigen deel meteen invult en controleert. De app kan slordige afspraken tussen mensen niet oplossen.
Ook voor kleine verenigings- of groepssituaties kan de directe betaalroute handig zijn, zolang de ontvanger duidelijk is en het bedrag vooraf is afgesproken. Ik zou wel zorgvuldig controleren wie ik selecteer en welke omschrijving ik gebruik. Snelheid is prettig, maar bij geld is een extra controle geen verloren tijd. Een vergissing kan vervelender zijn dan de paar seconden die ik probeer te besparen.
Onderhoud zonder voortdurende aandacht
Een van de sterkste punten op lange termijn is de lage onderhoudsdruk. Ik hoef geen categorieën bij te houden, geen persoonlijk systeem op te bouwen en geen ingewikkelde workflow te leren. De app blijft bruikbaar als ik haar alleen gebruik wanneer een concrete betaling zich aandient. Dat past goed bij een hulpmiddel dat in de achtergrond van mijn financiële routine mag blijven.
De keerzijde is dat ik minder reden heb om regelmatig te controleren of alles nog naar wens is ingesteld. Bij een app die ik dagelijks open vallen veranderingen sneller op. Bij Swish kom ik mogelijk pas terug wanneer ik echt geld moet sturen. Daarom vind ik het verstandig om vóór een belangrijke betaling even rustig te controleren of de gekozen ontvanger, het bedrag en de bevestiging kloppen.
Mijn advies is om de app niet uitsluitend te beoordelen op hoe snel de eerste betaling lukt. Een duurzame betaalgewoonte bestaat uit twee delen: de handeling uitvoeren en daarna weten wat er is gebeurd. Ik bewaar daarom bij grotere of zakelijke betalingen liever ook de relevante informatie in mijn eigen administratie. Swish kan de betaling gemakkelijk maken, maar mijn persoonlijke administratie blijft mijn verantwoordelijkheid.
De gratis prijs verlaagt de drempel om de app te proberen. Dat is prettig voor een toepassing die vooral waarde bewijst door gebruik in echte situaties. Toch is gratis niet hetzelfde als noodzakelijk. Als ik zelden geld deel met anderen, kan mijn bestaande bankapp voldoende zijn en voegt een extra financiële app weinig toe. De beste keuze hangt hier niet af van kosten, maar van herhaling.
Waar de vermoeidheid kan ontstaan
De grootste bron van vermoeidheid is niet dat Swish te veel vraagt, maar dat ik meerdere betaalroutes naast elkaar moet onthouden. Mijn bankapp, kaart, contant geld en Swish kunnen allemaal een plaats hebben. Wanneer iemand mij om een betaling vraagt zonder duidelijk te zeggen welke methode gewenst is, ontstaat meer frictie dan de app zelf veroorzaakt.
Ook sociale druk kan een rol spelen. Omdat terugbetalen zo snel kan, kan de omgeving verwachten dat ik bedragen onmiddellijk regel. Dat is handig wanneer de afspraak helder is, maar minder prettig wanneer kosten nog moeten worden verdeeld of wanneer iemand eerst wil controleren of alles klopt. De snelheid van de app mag geen reden worden om onduidelijke bedragen zonder nadenken te versturen.
Een tweede vermoeidheidspunt is het onderscheid tussen een snelle persoonlijke betaling en een formele overschrijving. Ik moet zelf weten welke route passend is. Voor een huurbetaling, factuur of andere transactie waarbij een duidelijke administratieve verwijzing belangrijk is, kies ik liever de gewone bankomgeving. Swish is op zijn best wanneer de context eenvoudig is en beide kanten begrijpen wat er gebeurt.
Er is ook een praktisch risico in het vertrouwen op herkenning. Bij bekenden lijkt de ontvanger vanzelfsprekend, maar namen kunnen op elkaar lijken en contacten kunnen veranderen. Mijn vaste gewoonte is daarom om niet alleen op een profielfoto of voornaam af te gaan. Ik controleer de volledige weergegeven gegevens voordat ik bevestig. Dat is geen spectaculaire functie, wel een belangrijke gebruiksregel voor een financiële app.
Voor wie de app blijvende waarde heeft
Ik raad Swish vooral aan aan mensen die vaak kosten delen met vrienden, familie of groepen. Studenten, huisgenoten, reizigers en mensen die regelmatig gezamenlijke aankopen doen, kunnen de korte betaalroute goed benutten. Ook wie vaak geld ontvangt in plaats van alleen verstuurt, heeft baat bij een methode die niet telkens om dezelfde bankgegevens vraagt.
De app past minder goed bij iemand die betalingen hoofdzakelijk plant, documenteert en achteraf uitgebreid analyseert. Daarvoor is een bankapp of financiële administratie meestal geschikter. Ook wie bijna nooit mobiele betalingen uitvoert, zal waarschijnlijk weinig merken van de extra waarde. In dat geval kan het installeren van nog een app vooral meer keuzestress opleveren.
Voor jonge gebruikers is de PEGI 3-classificatie een aanwijzing dat de app als algemene, laagdrempelige toepassing wordt aangeboden. Dat neemt niet weg dat geldzaken begeleiding en verantwoordelijkheid vragen. Ik zou nieuwe gebruikers eerst laten oefenen met een klein, afgesproken bedrag en uitleggen waarom het controleren van de ontvanger belangrijk blijft.
Mijn oordeel over gebruik naast alternatieven
Vergeleken met een gewone bankoverschrijving voelt Swish sneller bij informele betalingen. Vergeleken met contant geld is het praktischer wanneer ik geen wisselgeld heb of wanneer de groep verspreid is. Vergeleken met een kaartbetaling is het vooral geschikt voor geld tussen personen, niet als algemene vervanger voor iedere aankoop. Die verschillen maken duidelijk waarom de app niet simpelweg “beter” is dan alle alternatieven.
Mijn bankapp heeft meestal de voorsprong bij formele controle en een breder overzicht van mijn financiën. Contant geld blijft nuttig wanneer iemand geen geschikte digitale betaalmethode heeft of wanneer ik uitgaven bewust fysiek wil begrenzen. Een kaart is vaak logischer bij een winkel of dienst die kaartbetalingen accepteert. Swish verdient zijn plaats in het midden: persoonlijke betalingen waarbij de ontvanger en het bedrag snel vaststaan.
De ontwikkelaar Getswish AB heeft met deze app een product dat juist door zijn beperkte rol lang bruikbaar kan blijven. Ik hoef niet telkens een nieuwe manier van werken aan te leren. De blijvende waarde komt uit een terugkerend patroon: iemand schiet iets voor, ik betaal mijn deel, en de afspraak is afgerond. Zodra mijn leven minder van zulke momenten bevat, neemt de waarde vanzelf af.
Eindoordeel na de eerste nieuwsgierigheid
Mijn uiteindelijke oordeel is positief, maar bewust nuchter. Swish betalningar is geen complete financiële suite en probeert dat ook niet te zijn. Het is een gratis betaalapp die vooral sterk is wanneer ik snel geld tussen personen wil verplaatsen en mijn omgeving dezelfde route gebruikt. De meer dan 5 miljoen installaties en het brede aantal beoordelingen passen bij dat duidelijke, dagelijkse nut.
Wat mij op lange termijn overtuigt, is de combinatie van lage onderhoudsdruk en herhaalbare situaties. De app hoeft geen dagelijkse bestemming te worden om waardevol te blijven. Eén goed afgehandelde groepsrekening of terugbetaling kan al genoeg zijn om haar opnieuw te willen gebruiken. De beste reden om Swish te behouden is niet de eerste verrassing, maar de gewoonte om kleine financiële losse eindjes meteen af te ronden.
Ik zou de app installeren als ik regelmatig met anderen kosten deel en een snelle persoonlijke betaalmethode mis. Ik zou haar overslaan als mijn bankapp mijn paar jaarlijkse terugbetalingen al moeiteloos afhandelt. Wie haar gebruikt, doet er goed aan de eenvoud niet te verwarren met gedachteloosheid: controleer de ontvanger, het bedrag en de context, vooral wanneer haast of groepsdruk meespeelt.
Daarmee verdient Swish voor mij een blijvende plek, maar niet per se op de voorgrond van mijn telefoon. Het is een gespecialiseerd hulpmiddel dat zijn waarde bewijst wanneer het nodig is en daarna weer uit beeld mag verdwijnen. Voor de juiste gebruiker is dat precies waarom de app na de eerste week én na vele maanden nog steeds zinvol blijft.
Veelgestelde vragen
Wat is Swish en waarvoor kan ik de app gebruiken?
Swish is een Zweedse mobiele betaaldienst waarmee je snel geld kunt versturen en ontvangen via een gekoppeld bankrekeningnummer. Je kunt de app gebruiken om vrienden terug te betalen, aankopen te doen bij deelnemende winkels, rekeningen te betalen en soms geld in te zamelen voor verenigingen. De dienst is vooral gericht op gebruikers met een Zweedse bankrelatie.
Welke voorwaarden gelden om Swish te kunnen gebruiken?
Om Swish te gebruiken heb je doorgaans een Zweeds persoonsnummer, een rekening bij een deelnemende Zweedse bank en een mobiel telefoonnummer nodig. Je moet bovendien mobiel bankieren bij je bank kunnen activeren en de registratie meestal bevestigen met BankID. Controleer vooraf bij jouw bank of jouw rekening en telefoonabonnement worden ondersteund, omdat de exacte voorwaarden per bank kunnen verschillen.
Is betalen met Swish veilig en hoe bescherm ik mijn account?
Swish maakt gebruik van beveiligde communicatie en wordt normaal gekoppeld aan de identificatie- en beveiligingsoplossingen van je bank, zoals Mobilt BankID. Toch blijft voorzichtigheid belangrijk. Controleer altijd de naam en het bedrag voordat je een betaling bevestigt, deel nooit codes of BankID-goedkeuringen en accepteer geen onverwachte verzoeken. Bij verlies van je telefoon moet je direct je bank informeren.
Zijn er kosten verbonden aan het versturen of ontvangen van geld via Swish?
Voor particuliere gebruikers is Swish doorgaans gratis voor normale betalingen, maar banken kunnen hun eigen voorwaarden hanteren. Voor zakelijke gebruikers, verenigingen of bepaalde betaaloplossingen kunnen andere tarieven gelden. Ook kunnen limieten voor dagelijkse of afzonderlijke transacties van toepassing zijn. Raadpleeg daarom de actuele prijslijst van jouw bank voordat je Swish gebruikt voor grotere bedragen of commerciële betalingen.
Kan ik Swish gebruiken zonder Zweedse bankrekening of buiten Zweden?
Swish is in de eerste plaats bedoeld voor klanten van Zweedse banken en werkt niet zoals een internationale betaalapp die je met elke buitenlandse rekening kunt gebruiken. Zonder Zweedse bankrekening en de vereiste bankidentificatie kun je de dienst meestal niet activeren. Ook tijdens verblijf in het buitenland kunnen beschikbaarheid, verificatie en transactielimieten afhangen van je Zweedse bank en mobiele verbinding.


